Si vous prévoyez de faire construire une maison, l’assurance dommages ouvrage mérite votre attention dès les premières démarches. Elle accélère le remboursement des réparations liées aux vices graves et protège votre investissement lorsque des professionnels interviennent. Beaucoup de maîtres d’ouvrage la négligent, ce qui complique ensuite l’accès aux indemnités. Ce texte vous guide pas à pas pour comprendre l’étendue de la garantie et les démarches à mener.
Qu’est-ce que l’assurance dommages ouvrage pour une construction de maison ?
La loi impose cette assurance pour sécuriser la phase post-réception des travaux. Elle permet d’obtenir un règlement rapide des sinistres relevant de la garantie décennale sans attendre une décision de justice. Le dispositif fonctionne en complément de la responsabilité décennale des constructeurs et vise à protéger le propriétaire.
Le mécanisme se base sur une logique de double protection. D’un côté, l’assureur dommages ouvrage préfinance les réparations. De l’autre, il récupère ensuite les sommes auprès du constructeur lorsqu’il existe une faute ou une responsabilité avérée.
Qui doit souscrire cette assurance ?
La loi désigne le maître d’ouvrage comme principal responsable de la souscription. Toute personne commandant la construction d’un logement et agissant comme propriétaire ou mandataire est concernée. En cas d’absence de souscription, les démarches pour obtenir réparation deviennent longues et coûteuses et risquent de peser sur le vendeur lors d’une cession.
Quand faut-il contracter l’assurance pour être couvert ?
La souscription doit intervenir avant le démarrage des travaux. La garantie prend effet à la réception et couvre ensuite pendant 10 ans les dommages relevant de la décennale. Dans certains cas, la mise en demeure de l’entrepreneur permet d’obtenir des réparations avant réception si ses obligations contractuelles ne sont pas exécutées.
Quels sinistres sont réellement pris en charge ?
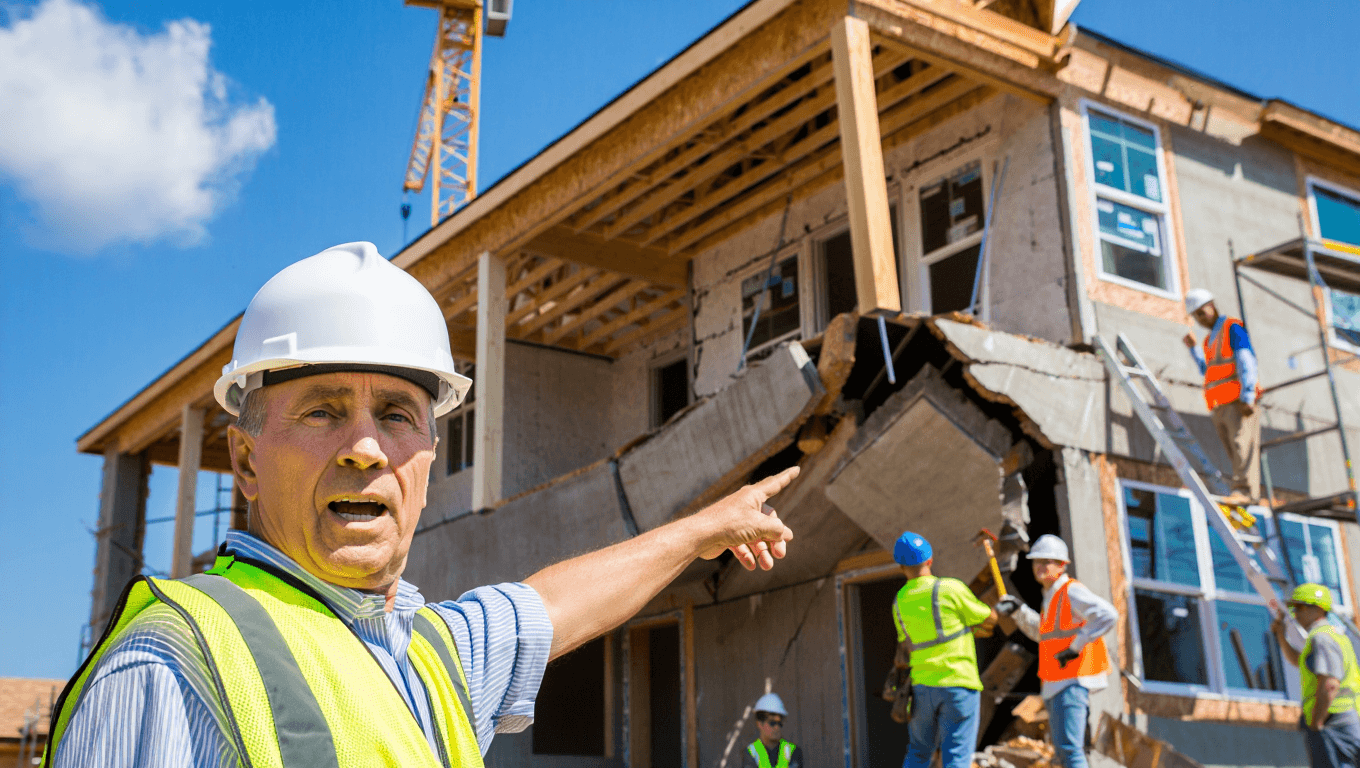
L’assurance couvre les dommages qui compromettent la solidité du bâtiment ou qui le rendent impropre à sa destination. Les éléments d’équipement indissociables de l’ouvrage entrent également dans le périmètre lorsque leur défaillance affecte la structure.
- Fissures structurelles importantes entraînant un risque pour la stabilité ;
- Affaissement de planchers ou effondrement partiel de la toiture ;
- Infiltrations majeures liées à un vice de construction ou à une étude de sol insuffisante.
Les sinistres d’origine extérieure ou relevant d’autres garanties peuvent rester exclus. Par exemple, un incendie survenu en cours de travaux relève souvent de l’assurance professionnelle de l’entrepreneur et non de la DO.
Quels documents l’assureur va exiger ?
Le dossier de souscription doit montrer la nature et l’étendue du projet ainsi que la capacité des intervenants à respecter leurs obligations. L’assureur vérifie ces éléments pour évaluer le risque et fixer la prime. La qualité des pièces jointes accélère le traitement de la demande.
- Permis de construire et arrêté administratif ;
- Déclaration d’ouverture de chantier et marchés de travaux ;
- Attestations de responsabilité décennale des artisans et rapport d’étude de sol si disponible.
Comment trouver et comparer une assurance dommages ouvrage pour une maison ?
Recherche et comparaison restent les étapes clés pour obtenir un contrat adapté et un tarif compétitif. Les outils en ligne offrent une première vision, mais l’analyse des garanties demande du recul. Voici des pistes pour structurer votre démarche.
Comment obtenir des devis fiables ?
Vous pouvez démarrer par un comparateur gratuit qui demande les informations essentielles du projet. Fournissez des données précises comme le montant estimé des travaux et la date de démarrage prévue. Des renseignements complets limitent les demandes de pièces complémentaires.
Sur quels critères comparer les offres ?
Les prix ne doivent pas être le seul critère retenu. Examinez les niveaux de garantie, les exclusions, les franchises et les services optionnels proposés. Une offre moins chère peut cacher des limitations qui vous coûteront cher en cas de sinistre.
Quel accompagnement externe choisir ?
Un courtier spécialisé apporte une expertise pour négocier des conditions plus favorables et pour constituer le dossier. Il facilite aussi la mise en relation avec des assureurs qui acceptent certains profils de risques. Recourir à un professionnel augmente vos chances d’obtenir une couverture adaptée.
Que faire en cas de refus d’assurance dommages ouvrage ?
Si les assureurs privés refusent de vous couvrir, le recours au Bureau central de tarification constitue une solution. Le BCT peut désigner un assureur et fixer la prime à appliquer lorsque la demande répond aux critères légaux.
La saisine du BCT doit s’accompagner des pièces justificatives et d’un courrier expliquant les refus reçus. Avant cette démarche, il peut être judicieux de solliciter un courtier pour préparer un dossier solide et limiter les risques d’échec.
Articles similaires
- Comment souscrire une assurance décennale : étapes, devis et conseils
- Quelle entreprise pour une extension de maison : spécialiste, constructeur ou maître d’œuvre ?
- Quel est le prix au m² pour la remise en état après dégâts des eaux ?
- 7 solutions efficaces pour stopper une infiltration d’eau par le sol
- Prix d’un démoussage de toiture : tarifs et conseils
Emma Dubois est architecte d’intérieur et journaliste passionnée par l’habitat ancien. Elle vous guide dans le choix des matériaux traditionnels et la décoration patrimoniale pour transformer votre maison en un lieu chargé d’histoire. Avec son style concis, Emma vous livre des astuces concrètes pour entretenir et valoriser chaque élément ancien.
